Description
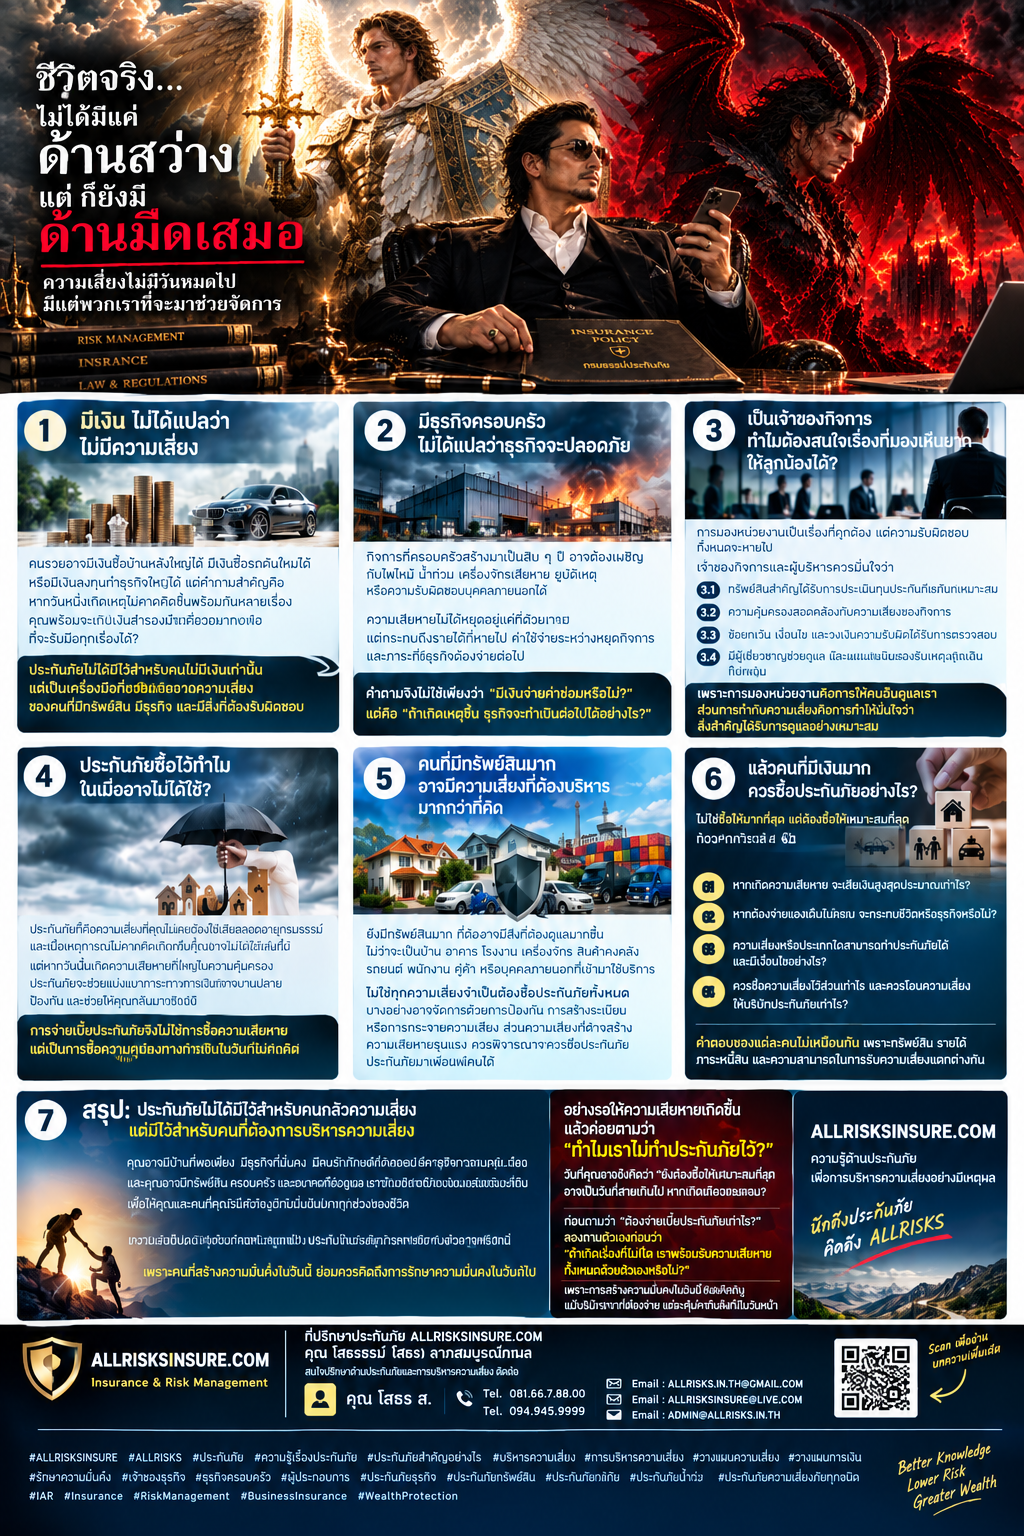
ALLRISKSINSURE.COM
EP.0003 | ประกันภัย ALL RISKS คืออะไร? ทำไมชื่อบอกว่าคุ้มครองทุกความเสี่ยง แต่ไม่ได้แปลว่าเคลมได้ทุกเรื่อง!
ลองจินตนาการดู…
คุณเป็นเจ้าของอาคารมูลค่า 100 ล้านบาท มีโรงงาน มีเครื่องจักร มีสินค้าในคลัง และมีธุรกิจที่สร้างรายได้ทุกวัน
วันหนึ่งคุณตัดสินใจซื้อประกันภัย ALL RISKS เพราะคิดว่า
“ซื้อแบบ ALL RISKS ไปเลย ชื่อก็บอกอยู่แล้วว่าทุกความเสี่ยง แบบนี้ก็น่าจะจบ!”
แต่ถ้าวันหนึ่งเกิดความเสียหายขึ้นจริง แล้วบริษัทประกันภัยแจ้งว่าความเสียหายบางส่วนอาจไม่อยู่ในความคุ้มครอง คุณจะทำอย่างไร?
จะโทษบริษัทประกันภัยทันที หรือจะกลับมาตรวจสอบว่ากรมธรรม์ที่ซื้อไว้ให้ความคุ้มครองอะไรบ้าง?
เรื่องนี้สำคัญกว่าที่คิด เพราะคำว่า ALL RISKS อาจทำให้หลายคนเข้าใจผิดได้ง่ายที่สุดคำหนึ่งในโลกประกันภัย
(1) ALL RISKS คืออะไร? แปลตรงตัวว่า “ทุกความเสี่ยง” ใช่ไหม?
ประกันภัย ALL RISKS หรือประกันภัยความเสี่ยงภัยทุกชนิด เป็นรูปแบบการประกันภัยทรัพย์สินที่ให้ความคุ้มครองค่อนข้างกว้าง โดยทั่วไปพิจารณาความสูญเสียหรือความเสียหายต่อทรัพย์สินที่เอาประกันภัยตามเงื่อนไขของกรมธรรม์ รวมถึงข้อยกเว้นและข้อจำกัดที่ระบุไว้
จุดเด่นคือ ความคุ้มครองไม่ได้จำกัดอยู่เฉพาะภัยที่ระบุชื่อไว้เท่านั้น แต่ความเสียหายก็ต้องเข้าเงื่อนไขของกรมธรรม์ด้วย
พูดให้เข้าใจง่าย ๆ คือ
ประกันภัยแบบระบุภัยคุ้มครอง เปรียบเสมือนรายการที่บอกไว้ล่วงหน้าว่า คุ้มครองภัยอะไรบ้าง
ส่วน ALL RISKS เปรียบเสมือนการกำหนดขอบเขตความคุ้มครองให้กว้างขึ้น แล้วระบุว่ามีความเสียหายหรือเหตุการณ์ใดบ้างที่ไม่คุ้มครอง หรือมีเงื่อนไขเฉพาะอย่างไร
อย่างไรก็ตาม กรมธรรม์แต่ละฉบับมีถ้อยคำและรายละเอียดแตกต่างกัน จึงต้องอ่านเอกสารจริง ไม่ควรตัดสินจากชื่อผลิตภัณฑ์เพียงอย่างเดียว
จำประโยคนี้ไว้ให้ดี
“ALL RISKS ไม่ได้แปลว่า ALL CLAIMS”
คุ้มครองความเสี่ยงอย่างกว้าง ไม่ได้หมายความว่าจะจ่ายสินไหมทุกกรณี
(2) แล้วอะไรบ้างที่อาจได้รับความคุ้มครอง?
ลองดูตัวอย่างสถานการณ์ที่เจ้าของทรัพย์สินอาจพบได้ในชีวิตจริง
(2.1) ไฟไหม้อาคาร
เกิดเหตุเพลิงไหม้ทำให้ผนัง ฝ้าเพดาน ระบบไฟฟ้า และทรัพย์สินภายในเสียหาย ความเสียหายดังกล่าวอาจอยู่ในความคุ้มครอง หากทรัพย์สินและเหตุการณ์เป็นไปตามเงื่อนไขกรมธรรม์
(2.2) รถยกชนชั้นวางสินค้าในคลัง
รถยกกำลังเคลื่อนย้ายสินค้า แต่เกิดอุบัติเหตุชนชั้นวางจนโครงสร้างเสียหายและสินค้าตกแตก ความเสียหายอาจได้รับความคุ้มครอง ทั้งนี้ต้องพิจารณาสาเหตุ ลักษณะความเสียหาย และข้อยกเว้นที่เกี่ยวข้อง
(2.3) ท่อแตกทำให้น้ำสร้างความเสียหาย
ท่อน้ำภายในอาคารแตกโดยไม่คาดคิด น้ำไหลเข้าทำให้ฝ้า ผนัง หรืออุปกรณ์บางส่วนเสียหาย กรณีนี้ต้องตรวจสอบว่ากรมธรรม์ครอบคลุมเหตุและความเสียหายลักษณะดังกล่าวหรือไม่ รวมถึงมีข้อยกเว้นเกี่ยวกับการรั่วซึมหรือไม่
(2.4) วัตถุหล่นกระแทกทรัพย์สิน
อุปกรณ์หรือวัตถุบางอย่างหล่นกระแทกทรัพย์สินที่เอาประกันภัยจนเสียหาย เหตุการณ์อาจอยู่ในขอบเขตความคุ้มครองได้ หากไม่มีข้อยกเว้นหรือเงื่อนไขที่ทำให้ไม่สามารถเรียกร้องสินไหมได้
ตัวอย่างเหล่านี้เป็นเพียงแนวทางทำความเข้าใจ ไม่ใช่การรับรองว่าทุกกรณีจะเคลมได้ เพราะรายละเอียดของเหตุการณ์และข้อความในกรมธรรม์มีผลต่อการพิจารณา
(3) แล้วอะไรบ้างที่อาจไม่ได้รับความคุ้มครอง?
นี่คือส่วนที่เจ้าของทรัพย์สินไม่ควรมองข้าม
แม้จะซื้อ ALL RISKS แต่ความเสียหายบางประเภทอาจถูกยกเว้น หรืออาจต้องซื้อความคุ้มครองเพิ่มเติม
ตัวอย่างเช่น
(3.1) ความเสียหายจากการเสื่อมสภาพตามอายุการใช้งาน
เครื่องจักรใช้งานมานานจนชิ้นส่วนสึกหรอ และต้องเปลี่ยนอะไหล่ตามปกติ ความเสียหายลักษณะนี้มักมีข้อจำกัดหรือข้อยกเว้นในกรมธรรม์ทรัพย์สิน
(3.2) เครื่องจักรขัดข้องจากความเสียหายภายใน
หากชิ้นส่วนภายในเครื่องจักรแตกหรือเสียหาย อาจต้องพิจารณาว่าเป็นความเสียหายประเภทใด และกรมธรรม์มีความคุ้มครองเครื่องจักรเสียหายโดยเฉพาะหรือไม่
(3.3) น้ำท่วม
อย่าเพิ่งสรุปว่ากรมธรรม์ ALL RISKS ทุกฉบับคุ้มครองน้ำท่วมเหมือนกัน ต้องตรวจสอบนิยามภัยน้ำท่วม ข้อกำหนด วงเงิน และค่าเสียหายส่วนแรกในกรมธรรม์ฉบับนั้น
(3.4) แผ่นดินไหว
ต้องตรวจสอบว่าภัยแผ่นดินไหวได้รับความคุ้มครองอย่างไร มีวงเงินจำกัดหรือค่าเสียหายส่วนแรกหรือไม่ และมีเงื่อนไขเฉพาะใดบ้าง
(3.5) ธุรกิจหยุดดำเนินงาน
แม้อาคารและเครื่องจักรจะได้รับความคุ้มครอง แต่รายได้ที่สูญเสียไปในช่วงซ่อมแซมไม่ได้หมายความว่าจะได้รับชดใช้โดยอัตโนมัติ โดยทั่วไปต้องพิจารณาความคุ้มครองธุรกิจหยุดชะงักและเงื่อนไขที่เกี่ยวข้องเพิ่มเติม
ดังนั้น ก่อนซื้อควรถามให้ชัดว่า ความเสี่ยงสำคัญของธุรกิจได้รับความคุ้มครองจริงหรือไม่ และมีเงื่อนไขอะไรที่ต้องรับทราบ
(4) มีประกันภัยแล้ว ทำไมยังต้องประเมินทุนประกันภัย?
สมมติว่าอาคารของคุณมีมูลค่าทดแทนในการก่อสร้างใหม่ 100 ล้านบาท แต่คุณทำประกันภัยไว้เพียง 50 ล้านบาท
หลายคนอาจคิดว่า หากเกิดความเสียหาย 10 ล้านบาท บริษัทประกันภัยก็ต้องจ่าย 10 ล้านบาทเต็มจำนวน
แต่ในความเป็นจริง ผลการชดใช้ขึ้นอยู่กับเงื่อนไขกรมธรรม์ โดยเฉพาะข้อกำหนดเกี่ยวกับการประกันภัยต่ำกว่ามูลค่าที่ควรเอาประกันภัย หรือ Average Clause หากมีผลใช้บังคับ
ตัวอย่างเพื่อทำความเข้าใจเท่านั้น:
มูลค่าที่ควรเอาประกันภัย 100 ล้านบาท
ทุนประกันภัยที่ซื้อไว้ 50 ล้านบาท
ความเสียหายที่เกิดขึ้น 10 ล้านบาท
หากกรมธรรม์มีเงื่อนไขเฉลี่ยความเสียหาย และเงื่อนไขดังกล่าวใช้กับกรณีนี้ การคำนวณเบื้องต้นอาจเป็นดังนี้
ค่าสินไหมเบื้องต้น = 50 ÷ 100 × 10 ล้านบาท
เท่ากับ 5 ล้านบาท ก่อนพิจารณาค่าเสียหายส่วนแรก ข้อยกเว้น และเงื่อนไขอื่น ๆ ที่เกี่ยวข้อง
ตัวอย่างนี้ไม่ได้หมายความว่ากรมธรรม์ทุกฉบับจะคำนวณเช่นนี้ เพราะบางฉบับอาจมีข้อกำหนดแตกต่างกัน
ข้อคิดสำคัญคือ การกำหนดทุนประกันภัยไม่ควรใช้เพียงตัวเลขที่ต้องการประหยัดเบี้ย แต่ควรพิจารณามูลค่าทรัพย์สินและหลักเกณฑ์ที่กรมธรรม์กำหนดอย่างเหมาะสม
(5) เบี้ยประกันภัยถูกที่สุด คือทางเลือกที่ดีที่สุดจริงหรือ?
ลองเปรียบเทียบกรมธรรม์ 2 ฉบับ
ฉบับ A เบี้ยประกันภัยต่ำกว่า
ฉบับ B เบี้ยประกันภัยสูงกว่า
หากดูเฉพาะราคา ฉบับ A อาจดูน่าสนใจกว่า แต่ถ้าฉบับ A มีข้อจำกัดในภัยสำคัญที่ธุรกิจของคุณเผชิญ ขณะที่ฉบับ B ให้ความคุ้มครองที่เหมาะสมกว่า การเลือกจากราคาเพียงอย่างเดียวอาจทำให้คุณตัดสินใจผิดพลาด
ก่อนเปรียบเทียบราคา ควรตรวจสอบอย่างน้อย 5 เรื่อง
(5.1) ขอบเขตความคุ้มครอง
(5.2) ข้อยกเว้นและเงื่อนไขพิเศษ
(5.3) ทุนประกันภัยและหลักเกณฑ์การชดใช้
(5.4) วงเงินย่อยและค่าเสียหายส่วนแรก
(5.5) ความคุ้มครองเพิ่มเติมที่จำเป็นต่อธุรกิจ
การซื้อประกันภัยที่ดีจึงไม่ใช่การซื้อแพงที่สุดหรือถูกที่สุด แต่เป็นการเลือกความคุ้มครองให้สอดคล้องกับความเสี่ยงและงบประมาณของตัวเอง
(6) ถ้าเป็นเจ้าของธุรกิจ ควรเริ่มตรวจสอบ ALL RISKS จากตรงไหน?
ไม่จำเป็นต้องเริ่มจากการอ่านกรมธรรม์ทุกหน้าในวันเดียว แต่ควรเริ่มจากคำถามง่าย ๆ ต่อไปนี้
(6.1) เรามีทรัพย์สินอะไรบ้าง?
เช่น อาคาร เครื่องจักร เฟอร์นิเจอร์ อุปกรณ์สำนักงาน สินค้าคงคลัง และทรัพย์สินอื่นที่ต้องการเอาประกันภัย
(6.2) ทรัพย์สินแต่ละรายการมีมูลค่าเท่าไร?
ควรจัดทำรายการทรัพย์สินและประเมินมูลค่าให้สอดคล้องกับหลักเกณฑ์ในกรมธรรม์
(6.3) ธุรกิจของเราเสี่ยงต่อภัยอะไรเป็นพิเศษ?
โรงงานอาจต้องพิจารณาไฟไหม้ เครื่องจักร และการหยุดผลิต อาคารบางแห่งอาจมีความเสี่ยงน้ำท่วมหรือแผ่นดินไหว ส่วนคลังสินค้าอาจต้องพิจารณาความเสียหายต่อสินค้าและการหยุดดำเนินงาน
(6.4) หากเกิดความเสียหาย เรารับภาระเองได้มากแค่ไหน?
เงินสำรองที่มีอยู่ ความสามารถในการกู้ยืม และภาระค่าใช้จ่ายระหว่างซ่อมแซม ล้วนมีผลต่อการวางแผนความเสี่ยง
(6.5) กรมธรรม์ที่มีอยู่ตอบโจทย์จริงหรือไม่?
ควรทบทวนความคุ้มครอง ข้อยกเว้น วงเงิน และเงื่อนไขเป็นระยะ โดยเฉพาะเมื่อมีการซื้อทรัพย์สินเพิ่ม ต่อเติมอาคาร หรือเปลี่ยนลักษณะการดำเนินธุรกิจ
(7) บทสรุป: อย่าซื้อแค่ชื่อ ALL RISKS แต่ต้องรู้ว่าอะไรคือความเสี่ยงของคุณ
ประกันภัย ALL RISKS เป็นเครื่องมือสำคัญอย่างหนึ่งในการบริหารความเสี่ยงของทรัพย์สิน แต่ไม่ได้ทำให้ความเสี่ยงทั้งหมดหายไป และไม่ได้หมายความว่าความเสียหายทุกกรณีจะได้รับการชดใช้
สิ่งที่เจ้าของทรัพย์สินควรทำ ไม่ใช่เพียงซื้อกรมธรรม์แล้วเก็บไว้ในตู้ แต่ต้องเข้าใจว่าทรัพย์สินอะไรได้รับความคุ้มครอง ภัยใดมีข้อจำกัด ทุนประกันภัยเหมาะสมหรือไม่ และหากเกิดเหตุขึ้นจริงจะต้องดำเนินการอย่างไร
จำไว้ว่า
“ประกันภัยที่ดี ไม่ใช่กรมธรรม์ที่มีชื่อดูดีที่สุด แต่คือกรมธรรม์ที่คุณเข้าใจ และเลือกความคุ้มครองให้เหมาะกับความเสี่ยงของตัวเอง”
เพราะวันที่ยังไม่มีความเสียหาย คุณมีเวลาเปรียบเทียบ ตรวจสอบ และวางแผน
แต่เมื่อความเสียหายเกิดขึ้นแล้ว คุณอาจเหลือเพียงการจัดการผลกระทบที่เกิดขึ้นจริง
ALLRISKSINSURE.COM
ความรู้ด้านประกันภัย เพื่อการบริหารความเสี่ยงอย่างมีเหตุผล
นึกถึงประกันภัย คิดถึง ALLRISKS
สนใจปรึกษาด้านประกันภัยและการบริหารความเสี่ยง
คุณ โสธร ล.
Tel.:: 081.66.7.88.00
Tel.:: 094.945.9999
Email:: ALLRISKS.IN.TH@GMAIL.COM
Email:: ALLRISKSINSURE@LIVE.COM
Email:: ADMIN@ALLRISKS.IN.TH
#ALLRISKSINSURE #ALLRISKS #ประกันภัยAllRisks #ประกันภัยความเสี่ยงภัยทุกชนิด #ประกันภัยทรัพย์สิน #ประกันภัยอาคาร #ประกันภัยโรงงาน #ประกันภัยธุรกิจ #ประกันภัยโรงแรม #ประกันภัยคลังสินค้า #ประกันอัคคีภัย #ประกันภัยน้ำท่วม #ประกันภัยแผ่นดินไหว #บริหารความเสี่ยง #ความรู้เรื่องประกันภัย #IAR #PropertyInsurance #RiskManagement #BusinessInsurance #WealthProtection
Reviews
There are no reviews yet.