Description
ประกันภัยร้านค้า ตอนที่ 1 คุ้มครองอะไรบ้าง?
ประกันภัยร้านค้า คุ้มครองอะไรบ้าง? ทำไมเจ้าของร้านจึงควรให้ความสำคัญ
เว็บไซต์: ALLRISKSINSURE.COM
(1) ร้านค้าหนึ่งร้าน มีความเสี่ยงมากกว่าที่คิด
ไม่ว่าจะเป็นร้านขายของชำ ร้านสะดวกซื้อ ร้านอาหาร ร้านกาแฟ ร้านเสื้อผ้า ร้านขายอุปกรณ์อิเล็กทรอนิกส์ หรือร้านค้าภายในอาคารพาณิชย์ ทุกธุรกิจล้วนมีทรัพย์สินที่ต้องดูแลและมีต้นทุนที่ต้องรับผิดชอบ
ทรัพย์สินเหล่านี้อาจประกอบด้วย
(1.1) อาคารและส่วนปรับปรุงตกแต่งร้าน
(1.2) สินค้าและวัตถุดิบ
(1.3) เฟอร์นิเจอร์ ชั้นวางสินค้า และอุปกรณ์สำนักงาน
(1.4) เครื่องปรับอากาศ ตู้แช่ ตู้เย็น และเครื่องใช้ไฟฟ้า
(1.5) เครื่องจักรและอุปกรณ์ที่ใช้ประกอบธุรกิจ
(1.6) เงินลงทุนและค่าใช้จ่ายในการดำเนินกิจการ
หากเกิดเหตุการณ์ไม่คาดคิดเพียงครั้งเดียว ทรัพย์สินที่สะสมมาหลายปีอาจเสียหายภายในเวลาไม่กี่นาที ขณะที่ค่าใช้จ่ายในการซ่อมแซมและการหยุดดำเนินธุรกิจยังคงเกิดขึ้นต่อไป
คำถามสำคัญจึงไม่ใช่เพียงว่า ร้านค้าของคุณมีความเสี่ยงหรือไม่ แต่คือ หากเกิดความเสียหายขึ้นจริง ธุรกิจของคุณพร้อมรับมือกับค่าใช้จ่ายเหล่านั้นมากเพียงใด
(2) ประกันภัยร้านค้า คืออะไร?
ประกันภัยร้านค้า คือ การประกันภัยที่ออกแบบมาเพื่อช่วยบริหารความเสี่ยงจากความเสียหายที่อาจเกิดขึ้นกับทรัพย์สินของร้านค้า ภายใต้เงื่อนไข ข้อยกเว้น วงเงินความรับผิด และความคุ้มครองที่ระบุไว้ในกรมธรรม์
ความคุ้มครองอาจครอบคลุมภัยหลายประเภท เช่น อัคคีภัย ฟ้าผ่า ระเบิด ภัยเนื่องจากน้ำ ลมพายุ แผ่นดินไหว กระจกแตก และความเสียหายจากอุปกรณ์ไฟฟ้า ทั้งนี้ ขึ้นอยู่กับแบบประกันภัยที่เลือกและเงื่อนไขของบริษัทประกันภัย
เจ้าของร้านจึงไม่ควรพิจารณาเพียงเบี้ยประกันภัยว่าถูกหรือแพง แต่ควรพิจารณาด้วยว่า ความคุ้มครองที่ได้รับสอดคล้องกับทรัพย์สินและความเสี่ยงที่มีอยู่จริงหรือไม่
(3) ประกันภัยร้านค้า คุ้มครองภัยอะไรบ้าง?
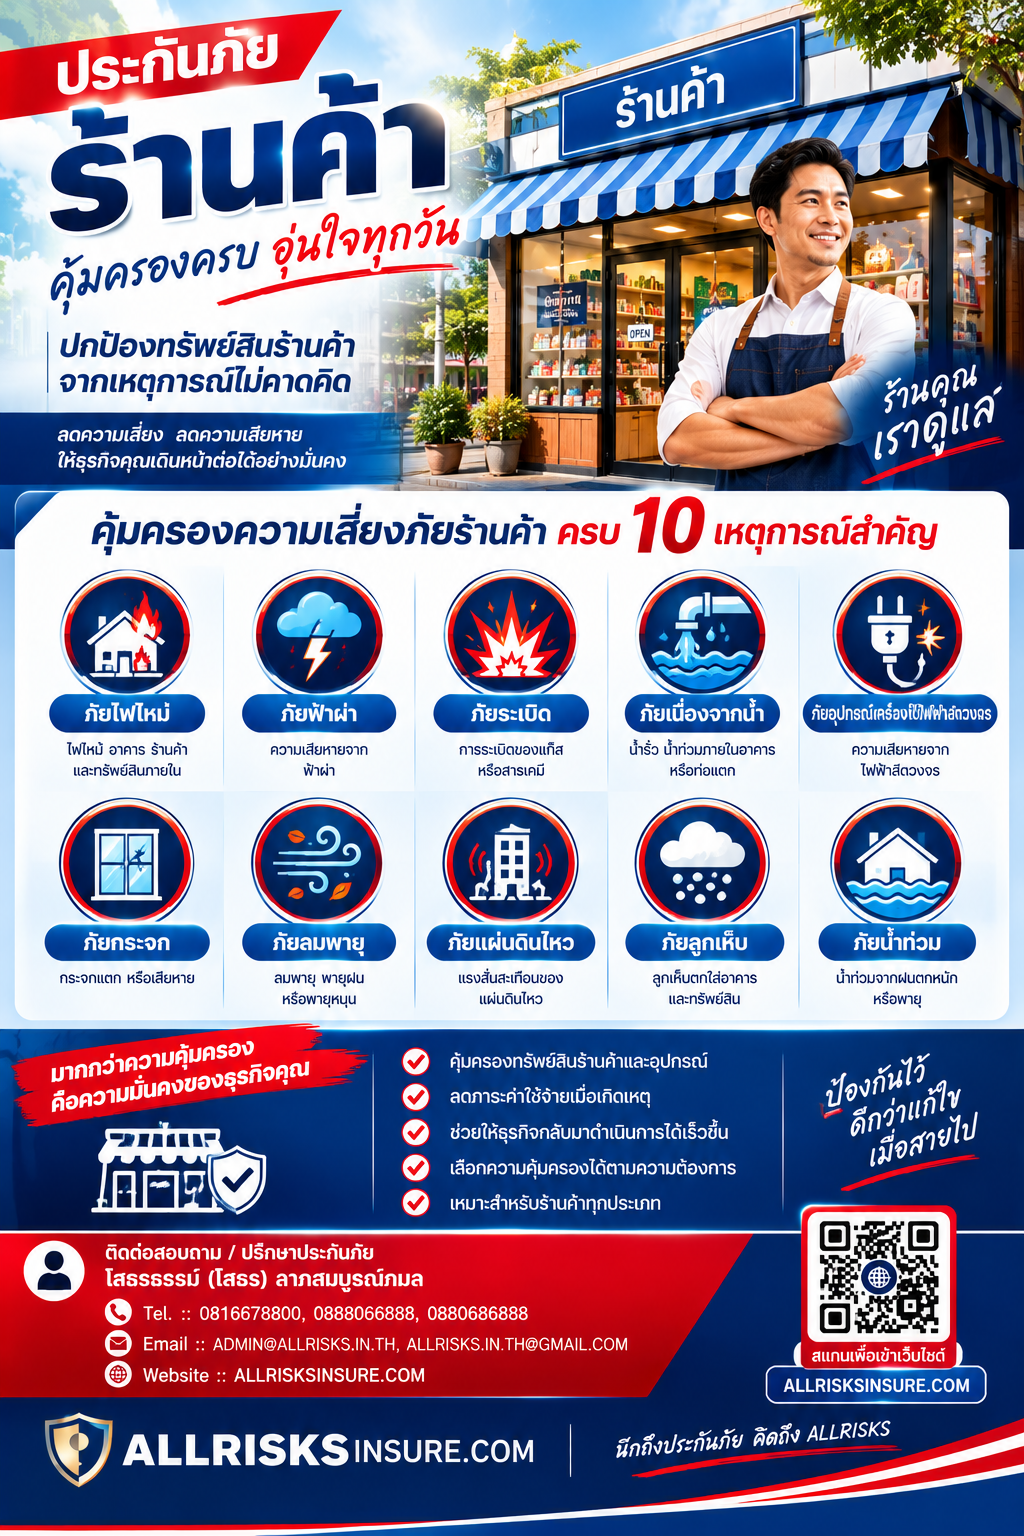
ตัวอย่างภัยสำคัญ 10 ประเภทที่เจ้าของร้านควรทำความเข้าใจ ได้แก่
(3.1) ภัยไฟไหม้
ไฟไหม้อาจทำให้สินค้า เฟอร์นิเจอร์ อุปกรณ์ไฟฟ้า และส่วนตกแต่งร้านเสียหายอย่างรุนแรง โดยความคุ้มครองจะเป็นไปตามภัยที่ระบุไว้ในกรมธรรม์
(3.2) ภัยฟ้าผ่า
ฟ้าผ่าอาจสร้างความเสียหายแก่อาคารหรืออุปกรณ์ไฟฟ้า โดยต้องพิจารณาขอบเขตความคุ้มครองและเงื่อนไขที่เกี่ยวข้องกับความเสียหายแต่ละลักษณะ
(3.3) ภัยระเบิด
เหตุระเบิดอาจทำให้โครงสร้างอาคาร กระจก สินค้า และทรัพย์สินภายในร้านเสียหาย ทั้งนี้ ต้องตรวจสอบประเภทของการระเบิดที่กรมธรรม์ให้ความคุ้มครอง
(3.4) ภัยเนื่องจากน้ำ
น้ำรั่วจากท่อประปา ท่อแตก หรือระบบน้ำภายในอาคาร อาจสร้างความเสียหายต่อสินค้า เฟอร์นิเจอร์ และอุปกรณ์ต่าง ๆ แต่ไม่ได้หมายความว่าความเสียหายจากน้ำทุกกรณีจะได้รับความคุ้มครอง
(3.5) ภัยจากอุปกรณ์ไฟฟ้า
ไฟฟ้าลัดวงจรหรือความผิดปกติของระบบไฟฟ้าอาจทำให้เกิดความเสียหายต่อเครื่องใช้ไฟฟ้าและอุปกรณ์ภายในร้าน โดยต้องตรวจสอบว่ากรมธรรม์คุ้มครองความเสียหายโดยตรงต่ออุปกรณ์ไฟฟ้า รวมถึงความเสียหายที่เกิดจากไฟไหม้ต่อเนื่องอย่างไร
(3.6) ภัยกระจก
กระจกหน้าร้าน ประตูกระจก และกระจกส่วนอื่น ๆ อาจแตกหรือเสียหายจากอุบัติเหตุ การมีความคุ้มครองภัยกระจกโดยเฉพาะช่วยให้เจ้าของร้านสามารถตรวจสอบวงเงินและเงื่อนไขที่เกี่ยวข้องได้ชัดเจนขึ้น
(3.7) ภัยลมพายุ
ลมพายุอาจสร้างความเสียหายแก่หลังคา ป้ายร้าน กันสาด กระจก และทรัพย์สินที่อยู่ภายในพื้นที่ที่ได้รับผลกระทบ ความคุ้มครองขึ้นอยู่กับข้อกำหนดของกรมธรรม์
(3.8) ภัยแผ่นดินไหว
แรงสั่นสะเทือนอาจทำให้ผนัง ฝ้าเพดาน ชั้นวางสินค้า และทรัพย์สินภายในร้านเสียหาย เจ้าของร้านควรตรวจสอบว่ากรมธรรม์รวมภัยแผ่นดินไหวไว้แล้วหรือจำเป็นต้องซื้อความคุ้มครองเพิ่มเติม
(3.9) ภัยลูกเห็บ
ลูกเห็บอาจสร้างความเสียหายต่อหลังคา กระจก และทรัพย์สินบางประเภท โดยเฉพาะอาคารหรือร้านค้าที่มีส่วนประกอบซึ่งสัมผัสกับสภาพอากาศโดยตรง ทั้งนี้ ต้องตรวจสอบว่าภัยดังกล่าวอยู่ในความคุ้มครองหรือมีข้อยกเว้นหรือไม่
(3.10) ภัยน้ำท่วม
น้ำท่วมอาจทำให้สินค้า เครื่องใช้ไฟฟ้า เฟอร์นิเจอร์ และอุปกรณ์ประกอบกิจการเสียหายจำนวนมาก เจ้าของร้านไม่ควรสันนิษฐานว่าประกันภัยร้านค้าทุกแบบคุ้มครองน้ำท่วมโดยอัตโนมัติ ควรตรวจสอบเงื่อนไข วงเงินย่อย และค่าเสียหายส่วนแรกให้ชัดเจนก่อนตัดสินใจ
หมายเหตุ: รายการทั้ง 10 ประเภทเป็นตัวอย่างภัยที่ควรตรวจสอบ ไม่ใช่การยืนยันว่ากรมธรรม์ทุกฉบับให้ความคุ้มครองครบทั้งหมด
(4) หากร้านค้าเสียหาย ใครต้องรับผิดชอบค่าใช้จ่าย?
ลองพิจารณาตัวอย่างร้านค้าที่มีทรัพย์สินรวมมูลค่า 2,000,000 บาท
หากเกิดไฟไหม้และสร้างความเสียหายต่อทรัพย์สินจำนวน 800,000 บาท เจ้าของร้านอาจต้องรับภาระค่าใช้จ่ายดังกล่าว หากไม่มีประกันภัยที่ให้ความคุ้มครอง หรือหากความเสียหายอยู่นอกเหนือเงื่อนไขกรมธรรม์
ในทางกลับกัน หากมีกรมธรรม์ที่ให้ความคุ้มครองเหตุการณ์นั้น เจ้าของร้านอาจสามารถเรียกร้องค่าสินไหมทดแทนได้ตามความเสียหายที่ประเมินได้จริง ภายใต้วงเงิน เงื่อนไข ข้อยกเว้น ค่าเสียหายส่วนแรก และหลักเกณฑ์การชดใช้ตามกรมธรรม์
ตัวเลขข้างต้นเป็นเพียงตัวอย่างเพื่ออธิบายแนวคิด ไม่ใช่การรับรองจำนวนเงินสินไหมที่จะได้รับ
สิ่งที่เจ้าของร้านควรทำจึงไม่ใช่การรอให้เกิดความเสียหายแล้วจึงเริ่มหาทางแก้ไข แต่ควรวางแผนบริหารความเสี่ยงตั้งแต่วันที่ธุรกิจยังดำเนินงานได้ตามปกติ
(5) ประกันภัยร้านค้า ไม่ได้มีเพียงความเสียหายต่อทรัพย์สิน
นอกจากความเสียหายต่ออาคารและทรัพย์สินแล้ว เจ้าของร้านควรพิจารณาความเสี่ยงอื่นที่อาจกระทบต่อการดำเนินธุรกิจด้วย
(5.1) ความเสียหายต่อบุคคลภายนอก
ตัวอย่างเช่น ลูกค้าประสบอุบัติเหตุภายในร้าน หรือทรัพย์สินของบุคคลอื่นได้รับความเสียหายจากเหตุที่ร้านต้องรับผิดตามกฎหมาย ความคุ้มครองความรับผิดต่อบุคคลภายนอกอาจช่วยแบ่งเบาภาระดังกล่าว หากมีการจัดทำความคุ้มครองนี้ไว้และเข้าเงื่อนไขกรมธรรม์
(5.2) การหยุดชะงักของธุรกิจ
หลังเกิดเหตุไฟไหม้หรือน้ำท่วม ร้านค้าอาจจำเป็นต้องปิดเพื่อซ่อมแซม แม้ไม่มีรายได้ในช่วงเวลาดังกล่าว แต่ค่าใช้จ่ายบางรายการยังคงดำเนินต่อไป
ประกันภัยธุรกิจหยุดชะงักอาจช่วยชดเชยความสูญเสียทางการเงินบางประเภทได้ หากมีการซื้อความคุ้มครองไว้และเป็นไปตามเงื่อนไขที่กำหนด โดยความคุ้มครองนี้มักมีเงื่อนไขเกี่ยวกับความเสียหายต่อทรัพย์สินที่ได้รับความคุ้มครองและระยะเวลาชดใช้
(5.3) ความเสียหายต่อเครื่องจักรและอุปกรณ์เฉพาะทาง
ร้านค้าที่มีเครื่องจักร ระบบทำความเย็น หรือตู้แช่ที่จำเป็นต่อธุรกิจ ควรตรวจสอบว่ากรมธรรม์ทรัพย์สินที่ใช้อยู่ครอบคลุมความเสียหายจากการขัดข้องของเครื่องจักรหรืออุปกรณ์ดังกล่าวเพียงใด เพราะความเสียหายบางลักษณะอาจต้องอาศัยความคุ้มครองเพิ่มเติมโดยเฉพาะ
(6) ก่อนซื้อประกันภัยร้านค้า ต้องตรวจสอบอะไรบ้าง?
เพื่อให้การทำประกันภัยสอดคล้องกับความเสี่ยงจริง เจ้าของร้านควรตรวจสอบอย่างน้อย 6 ประเด็น
(6.1) มูลค่าทรัพย์สิน
ประเมินมูลค่าอาคาร ส่วนปรับปรุงตกแต่ง สินค้า เฟอร์นิเจอร์ และอุปกรณ์ให้เหมาะสม ไม่ควรกำหนดทุนประกันภัยจากการคาดเดาเพียงอย่างเดียว
(6.2) ประเภทของภัยที่ต้องการคุ้มครอง
พิจารณาความเสี่ยงของทำเลและลักษณะกิจการ เช่น ไฟไหม้ น้ำท่วม ลมพายุ หรือแผ่นดินไหว และตรวจสอบว่าภัยที่ต้องการรวมอยู่ในกรมธรรม์หรือไม่
(6.3) วงเงินความคุ้มครอง
ตรวจสอบทุนประกันภัย วงเงินย่อย และข้อจำกัดเฉพาะภัย เพราะวงเงินรวมที่ดูสูงอาจไม่ได้หมายความว่าทรัพย์สินทุกประเภทจะได้รับความคุ้มครองเต็มจำนวน
(6.4) ค่าเสียหายส่วนแรก
ตรวจสอบว่าต้องรับผิดชอบค่าเสียหายส่วนแรกเท่าใด และมีเงื่อนไขแตกต่างกันตามประเภทภัยหรือไม่
(6.5) ข้อยกเว้นและเงื่อนไขกรมธรรม์
อ่านรายละเอียดเกี่ยวกับการเสื่อมสภาพ การชำรุดทางกล ความเสียหายที่เกิดจากการใช้งาน ตลอดจนภัยที่ไม่ได้รับความคุ้มครอง เพื่อป้องกันความเข้าใจคลาดเคลื่อนเมื่อเกิดเหตุ
(6.6) ความรับผิดต่อบุคคลภายนอกและธุรกิจหยุดชะงัก
หากเป็นความเสี่ยงสำคัญของร้าน ควรสอบถามถึงความคุ้มครองเพิ่มเติมที่เหมาะสม โดยพิจารณาวงเงินและเงื่อนไขแยกจากความคุ้มครองทรัพย์สิน
(7) สรุป: ร้านค้าจะเดินหน้าต่อได้ ต้องเริ่มจากการบริหารความเสี่ยง
การทำธุรกิจมีทั้งโอกาสและความเสี่ยง เจ้าของร้านอาจควบคุมเหตุการณ์ไม่คาดคิดได้ไม่ทั้งหมด แต่สามารถเตรียมความพร้อมเพื่อจำกัดผลกระทบทางการเงินได้
ประกันภัยร้านค้าจึงไม่ใช่เพียงค่าใช้จ่ายประจำปี แต่เป็นหนึ่งในเครื่องมือบริหารความเสี่ยงที่ช่วยปกป้องทรัพย์สินและสนับสนุนความต่อเนื่องของธุรกิจ เมื่อเลือกความคุ้มครองให้เหมาะสมกับลักษณะกิจการ
ก่อนตัดสินใจซื้อ ควรเปรียบเทียบความคุ้มครอง วงเงิน ข้อยกเว้น และเงื่อนไขการชดใช้ ไม่ใช่เปรียบเทียบเฉพาะราคาเบี้ยประกันภัย
เพราะสิ่งที่สำคัญที่สุดไม่ใช่เพียงการมีกรมธรรม์ แต่คือการมีความคุ้มครองที่ตอบโจทย์ความเสี่ยงของร้านค้าจริง ๆ
ประกันภัยร้านค้า | ประกันภัยทรัพย์สิน | ประกันภัยไฟไหม้ | ประกันภัยน้ำท่วม | ประกันภัยลมพายุ | ประกันภัยแผ่นดินไหว | ประกันภัยกระจก | ประกันภัยความรับผิดต่อบุคคลภายนอก | ประกันภัยธุรกิจหยุดชะงัก | ประกันภัย All Risks
เว็บไซต์: ALLRISKSINSURE.COM
นึกถึงประกันภัย คิดถึง ALLRISKS.IN.TH
Reviews
There are no reviews yet.