ประกัน All Risks
ALLRISKSINSURE.COM
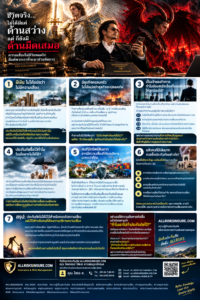
EP.0002 | ประกันภัย All Risks — คำว่า “All Risks” ไม่ได้แปลว่าคุ้มครองทุกความเสี่ยง แต่คุณเข้าใจกรมธรรม์ของตัวเองดีแค่ไหน?
“มีประกัน All Risks แล้ว ไม่ต้องกังวลอะไรหรอก ทุกอย่างเคลมได้หมด”
ถ้าคุณเป็นเจ้าของอาคาร โรงงาน โรงแรม คลังสินค้า หรือธุรกิจที่มีทรัพย์สินมูลค่าสูง แล้วกำลังคิดแบบนี้ ผมอยากให้คุณหยุดอ่านกรมธรรม์สักครั้ง ก่อนที่ความเสียหายจริงจะเป็นคนอธิบายให้ฟังว่า คำว่า All Risks ไม่ได้หมายความอย่างที่คุณคิด
(1) All Risks คืออะไร?
ประกันภัย All Risks หรือประกันภัยความเสี่ยงภัยทุกชนิด เป็นรูปแบบความคุ้มครองทรัพย์สินที่โดยหลักการคุ้มครองความสูญเสียหรือความเสียหายทางกายภาพที่เกิดขึ้นโดยฉับพลันและไม่คาดหมายต่อทรัพย์สินที่เอาประกันภัย เว้นแต่เป็นกรณีที่กรมธรรม์ระบุไม่คุ้มครอง หรืออยู่ภายใต้ข้อจำกัดและเงื่อนไขที่กำหนด
จุดสำคัญคือ กรมธรรม์ลักษณะนี้ไม่ได้จำกัดการพิจารณาไว้เฉพาะภัยที่ระบุชื่อไว้เท่านั้น แต่ก็ไม่ได้หมายความว่าความเสียหายทุกประเภทจะได้รับการชดใช้
คำว่า All Risks จึงไม่ใช่คำรับประกันว่า “เสียหายเมื่อไร บริษัทประกันภัยต้องจ่ายเมื่อนั้น”
แต่เป็นจุดเริ่มต้นของการพิจารณาว่า ความเสียหายที่เกิดขึ้นอยู่ในขอบเขตความคุ้มครองหรือไม่
(2) สิ่งที่เจ้าของทรัพย์สินควรกลัว ไม่ใช่การไม่มีประกันภัย แต่คือการเข้าใจว่าตัวเองมีความคุ้มครอง ทั้งที่อาจไม่มี
ลองนึกถึงเหตุการณ์ต่อไปนี้
(2.1) อาคารเกิดความเสียหายจากแผ่นดินไหว แต่กรมธรรม์มีข้อกำหนดเกี่ยวกับภัยแผ่นดินไหว วงเงินย่อย หรือค่าเสียหายส่วนแรก
(2.2) น้ำเข้าท่วมทรัพย์สิน แต่เงื่อนไขภัยน้ำท่วมมีข้อจำกัดหรือไม่ได้ซื้อความคุ้มครองไว้
(2.3) เครื่องจักรเสียหายจากความขัดข้องภายใน แต่กรมธรรม์ทรัพย์สินอาจไม่ครอบคลุมความเสียหายทางกลไกบางประเภท
(2.4) ธุรกิจต้องหยุดดำเนินงานหลังเกิดเหตุ แม้ความเสียหายต่อตัวอาคารจะได้รับความคุ้มครอง แต่การสูญเสียรายได้อาจต้องมีความคุ้มครองธุรกิจหยุดชะงักเพิ่มเติม และต้องเป็นไปตามเงื่อนไขที่กำหนด
ตัวอย่างเหล่านี้ไม่ได้หมายความว่าความเสียหายดังกล่าวจะเคลมไม่ได้ทุกกรณี แต่แสดงให้เห็นว่า ต้องตรวจสอบถ้อยคำกรมธรรม์ สาเหตุของความเสียหาย ข้อยกเว้น และความคุ้มครองที่ซื้อไว้จริง
(3) ซื้อประกันภัยหลักร้อยล้านหรือหลักพันล้าน แต่ทำไมยังมีความเสี่ยง?
ตัวเลขทุนประกันภัยที่สูง ไม่ได้เป็นหลักฐานว่าความคุ้มครองเพียงพอ
เพราะสิ่งที่ต้องพิจารณาไม่ได้มีเพียงทุนประกันภัย แต่ยังรวมถึง
(3.1) มูลค่าทรัพย์สินที่แท้จริงและหลักเกณฑ์การประเมินทุนประกันภัย
(3.2) เงื่อนไขการชดใช้ เช่น มูลค่าทดแทนใหม่หรือมูลค่าตามจริงตามที่กรมธรรม์กำหนด
(3.3) วงเงินจำกัดความรับผิดสำหรับภัยบางประเภท
(3.4) ค่าเสียหายส่วนแรกที่ผู้เอาประกันภัยต้องรับผิดชอบเอง
(3.5) ข้อยกเว้นและข้อกำหนดเฉพาะที่อาจส่งผลต่อการพิจารณาสินไหม
(3.6) ความคุ้มครองความเสียหายต่อเนื่อง เช่น ค่าใช้จ่ายเพิ่มเติมหรือธุรกิจหยุดชะงัก หากมีการเอาประกันภัยไว้
การซื้อประกันภัยจึงไม่ใช่การแข่งขันว่าใครซื้อวงเงินได้สูงกว่าใคร แต่คือการทำให้ความคุ้มครองสอดคล้องกับความเสี่ยงที่ต้องการจัดการ
(4) All Risks ไม่ใช่กรมธรรม์ที่อ่านเฉพาะหน้าแรกแล้วจบ
เจ้าของทรัพย์สินจำนวนไม่น้อยอาจคุ้นเคยกับการดูชื่อกรมธรรม์ ทุนประกันภัย และเบี้ยประกันภัย แต่รายละเอียดที่มีผลต่อการเรียกร้องสินไหมมักอยู่ในเงื่อนไขและเอกสารประกอบ
ก่อนตัดสินใจ ควรตรวจสอบอย่างน้อยว่า
(4.1) ทรัพย์สินใดได้รับความคุ้มครอง และทรัพย์สินใดไม่ได้รวมอยู่ในกรมธรรม์
(4.2) สถานที่เอาประกันภัยตรงกับสถานที่จริงหรือไม่
(4.3) ภัยที่ธุรกิจกังวลได้รับความคุ้มครองภายใต้เงื่อนไขใด
(4.4) มีข้อยกเว้น วงเงินย่อย หรือค่าเสียหายส่วนแรกอย่างไร
(4.5) มีเงื่อนไขเรื่องการบำรุงรักษา ระบบป้องกันอัคคีภัย หรือมาตรการลดความเสี่ยงหรือไม่
(4.6) เมื่อเกิดเหตุ ต้องแจ้งใคร จัดเตรียมเอกสารอะไร และมีหน้าที่ตามกรมธรรม์อย่างไร
หากมีข้อสงสัย ควรขอคำอธิบายเป็นลายลักษณ์อักษรจากบริษัทประกันภัยหรือตัวแทน/นายหน้าประกันภัยที่เกี่ยวข้อง ก่อนเกิดเหตุ ไม่ใช่รอให้เกิดความเสียหายแล้วจึงเริ่มตีความเงื่อนไข
(5) แล้ว All Risks เหมาะกับใคร?
ประกันภัยประเภทนี้อาจเหมาะกับเจ้าของอาคาร โรงงาน โรงแรม คลังสินค้า สำนักงาน หรือธุรกิจที่มีทรัพย์สินสำคัญและต้องการความคุ้มครองที่กว้างกว่ากรมธรรม์ที่ระบุภัยคุ้มครองเฉพาะรายการ
แต่คำว่า “เหมาะ” ต้องพิจารณาจากลักษณะทรัพย์สิน ความเสี่ยง สัญญาประกันภัย งบประมาณ และความเสียหายที่ธุรกิจสามารถรับไว้เองได้
บางธุรกิจอาจต้องพิจารณาความคุ้มครองเพิ่มเติม เช่น ภัยแผ่นดินไหว ภัยน้ำท่วม เครื่องจักรเสียหาย หรือธุรกิจหยุดชะงัก ทั้งนี้ขึ้นอยู่กับผลิตภัณฑ์และเงื่อนไขที่บริษัทประกันภัยเสนอ
ไม่มีกรมธรรม์ฉบับเดียวที่เหมาะกับทุกธุรกิจ และไม่มีเหตุผลที่จะจ่ายเบี้ยประกันภัยสำหรับความคุ้มครองที่ไม่สอดคล้องกับความเสี่ยงของตัวเอง
(6) ซื้อ All Risks อย่างไรให้คุ้มค่า?
คำตอบไม่ใช่ซื้อให้แพงที่สุด หรือเลือกเบี้ยประกันภัยที่ถูกที่สุด
แต่ควรเริ่มจากการประเมินความเสี่ยงและถามคำถามสำคัญ 5 ข้อ
(6.1) หากเกิดเหตุร้ายแรงที่สุดที่มีโอกาสเกิดขึ้น ทรัพย์สินและธุรกิจจะเสียหายเท่าไร?
(6.2) ทุนประกันภัยที่กำหนดสะท้อนมูลค่าทรัพย์สินและหลักเกณฑ์ในกรมธรรม์อย่างเหมาะสมหรือไม่?
(6.3) ภัยสำคัญของธุรกิจได้รับความคุ้มครองจริงหรือไม่ และมีวงเงินหรือข้อจำกัดอะไรบ้าง?
(6.4) หากเกิดเหตุแล้วต้องรับผิดชอบค่าเสียหายส่วนแรกหรือค่าใช้จ่ายที่ไม่ได้รับความคุ้มครอง ธุรกิจพร้อมหรือไม่?
(6.5) หากกิจการหยุดดำเนินงานชั่วคราว จะมีเงินเพียงพอสำหรับค่าใช้จ่ายและภาระต่อเนื่องหรือไม่?
เมื่อมีคำตอบเหล่านี้ การเปรียบเทียบกรมธรรม์และเบี้ยประกันภัยจึงจะมีความหมายมากขึ้น
(7) บทสรุป: อย่าซื้อเพียงคำว่า All Risks จงซื้อความเข้าใจในความเสี่ยงของตัวเอง
สำหรับเจ้าของทรัพย์สินและผู้บริหารธุรกิจ ประกันภัยไม่ควรเป็นเพียงเอกสารที่จัดเก็บไว้เพื่อให้ครบตามข้อกำหนดของธนาคาร สัญญาเช่า หรือระเบียบองค์กร
แต่ควรเป็นส่วนหนึ่งของแผนบริหารความเสี่ยงที่ตอบคำถามได้ว่า หากเกิดความเสียหายขึ้นจริง ธุรกิจจะรับมืออย่างไร และความคุ้มครองที่มีอยู่ช่วยแบ่งเบาภาระได้มากน้อยเพียงใด
อย่าตัดสินใจจากชื่อกรมธรรม์เพียงอย่างเดียว อย่าคิดว่าทุนประกันภัยสูงหมายถึงได้รับความคุ้มครองทุกอย่าง และอย่ารอให้เกิดความเสียหายก่อนจึงเริ่มอ่านเงื่อนไข
เพราะในวันที่เกิดเหตุ สิ่งที่สำคัญไม่ใช่สิ่งที่เราคิดว่ากรมธรรม์คุ้มครอง แต่คือสิ่งที่กรมธรรม์ให้ความคุ้มครองจริงตามสัญญา
ALLRISKSINSURE.COM
ความรู้ด้านประกันภัย เพื่อการบริหารความเสี่ยงอย่างมีเหตุผล
นึกถึงประกันภัย คิดถึง ALLRISKS
ประกันภัย All Risks ไม่ได้มีไว้เพื่อทำให้คุณเชื่อว่าความเสี่ยงไม่มีอยู่จริง แต่มีไว้เป็นหนึ่งในเครื่องมือจัดการผลกระทบทางการเงินจากความเสี่ยงที่คุณไม่ต้องการแบกรับไว้เพียงลำพัง
สนใจปรึกษาด้านประกันภัยและการบริหารความเสี่ยง
คุณ โสธร ล.
Tel.:: 081.66.7.88.00
Tel.:: 094.945.9999
Email:: ALLRISKS.IN.TH@GMAIL.COM
Email:: ALLRISKSINSURE@LIVE.COM
Email:: ADMIN@ALLRISKS.IN.TH
#ALLRISKSINSURE #ALLRISKS #ประกันภัยAllRisks #ประกันภัยความเสี่ยงภัยทุกชนิด #ประกันภัยทรัพย์สิน #ประกันภัยอาคาร #ประกันภัยโรงงาน #ประกันภัยโรงแรม #ประกันภัยคลังสินค้า #ประกันภัยธุรกิจ #ประกันอัคคีภัย #ประกันภัยน้ำท่วม #ประกันภัยแผ่นดินไหว #บริหารความเสี่ยง #ความรู้เรื่องประกันภัย #IAR #IndustrialAllRisks #PropertyInsurance #RiskManagement #BusinessInsurance #WealthProtection